確定申告の領収書提出不要は罠?2026年最新の保管義務と落とし穴
確定申告の時期を迎えるたび、SNSやビジネス系メディアで「領収書の提出は不要になった」「スマホ申告だけで完結する」といったフレーズが一人歩きしています。税務署の窓口に領収書の束を持参したり、申告書に台紙をホチキス留めして郵送したりしていた時代は過ぎ去り、ペーパーレス化は確かに劇的な進化を遂げました。しかし、この「提出不要」という言葉の表面だけを鵜呑みにし、申告が終わった安堵感から書類を処分したり、引き出しの奥に放置したりしている個人事業主や副業ワーカーが少なくありません。
実態を言えば、提出が不要になったからといって、経費の証明責任から解放されたわけではありません。むしろ税務当局によるデータ照合が高度化した2026年現在、領収書の保存不備を突かれた追徴課税のリスクは年々跳ね上がっています。本稿では、国税庁の公式見解や税務調査のリアルな実態を踏まえ、制度の盲点と事業者が講じるべき具体的な防衛策を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:確定申告時の領収書提出は原則不要だが、法律上は青色・白色を問わず「最長7年間の保存」が厳格に義務付けられている。
- 要点2:「手書き領収書が必須」「クレカ明細だけで十分」は危険な誤解であり、品名が明記されたレシートこそが税務上の最強の証拠になる。
- 要点3:電子帳簿保存法の完全定着に伴い、電子取引データの紙保存廃止やスキャナ保存要件の遵守が調査時の致命的な分水嶺となる。
【提出不要の真相】「出さなくていい=捨てていい」ではない決定的な落とし穴
「確定申告の領収書は提出不要」という言説の裏には、行政側の明確な意図が存在します。国税庁がe-Taxの利用を強力に推進し、添付書類の省略を進めてきた背景にあるのは、年間数千万件に及ぶ申告書と紙資料を物理的に保管・点検する膨大な行政コストの削減です。つまり、確定申告 領収書 提出不要の真相とは、「税務署側が申告時にチェックする手間を省いた」に過ぎず、納税者の立証責任が消滅したわけでは決してありません。
この仕組みを法的に支えているのが「提示・提出の求めに応じる義務」です。税務署は申告段階で領収書の提出を求めない代わりに、疑義が生じた場合や税務調査が入った際、納税者に対して過去の取引記録を提示するよう命じる権限を持っています。もし調査官から「この経費の領収書を見せてください」と言われた段階で書類が存在しなければ、その支払いは最初からなかったものとみなされ、経費算入の否認、さらには過少申告加算税や延滞税といった重いペナルティが科される構図になっています。
混同されやすい制度として医療費控除 領収書提出の現在ルールが挙げられます。以前は確定申告書に領収書の現物を添付する必要がありましたが、現在は「医療費控除の明細書」を作成・提出することで、原本の提出は不要とされています。しかし、この制度でも「確定申告期限の翌日から5年間」は自宅での領収書保管が義務付けられており、税務署から提示を求められれば速やかに提出しなければなりません。「提出しなくていいから捨てて構わない」と思い込むことこそが、税務リスクにおける最大の落とし穴なのです。

【保存期間のカラクリ】青色・白色の違いと「保管期間7年」が義務づけられる理由
確定申告における書類保存について、多くの事業者が頭を悩ませるのが「結局、何年間残せば安心なのか」という疑問です。ネット上では「5年でいい」「7年残せ」という異なる情報が錯綜していますが、確定申告 領収書 保管期間7年の理由を正しく紐解くには、税法が定める除斥期間(時効)と申告区分の規定を理解する必要があります。
所得税法上、青色申告事業者が保管すべき帳簿書類のうち、領収書や請求書、預金通帳などの「現金預金取引等関係書類」の保存期間は原則として7年間と定められています(前々年分の事業所得等の金額が300万円以下の場合は5年)。一方、白色申告者に関しては、法律上の領収書保存期間は「5年間」と規定されています。しかし、税務の現場において専門家が「白色申告であっても一律7年残すべき」と口を揃えるのには明確な根拠があります。
その理由が、国税庁 公式発表 領収書保存期間の背景にある「更正の除斥期間」です。通常の所得税の申告漏れに対する課税処分は5年で時効を迎えますが、偽りその他不正の行為(仮装・隠蔽とみなされるケース)があったと判定された場合、国税通則法第70条により、税務署は過去7年間に遡って追徴課税を行うことが可能です。白色申告者が「法定の5年を過ぎたから」と書類を破棄していた場合、万が一過去の計上ミスを巡って見解の相違が生じた際に、自身が無実であることを証明する手立てを完全に失ってしまいます。
さらに青色申告 白色申告 保存義務の違いを比較する際、青色申告の特権である「純損失の繰越控除」の存在を忘れてはなりません。赤字を最長3年間繰り越して将来の黒字と相殺できるこの制度を適用する場合、欠損金が生じた年度の帳簿書類は厳格に保管しておく必要があります。書類ごとに5年と7年を細かく分別する管理コストを考えれば、「事業に関係するすべての証憑は一律7年保管する」という運用が最も合理的かつ安全な防衛策となります。
【徹底比較】書類の種類と保存ルール|2026年最新の法要件まとめ
帳簿書類の管理においては、紙で受領したものか電子取引によるものか、また申告方式が青色か白色かによって満たすべき法的要件が異なります。以下の比較表で、2026年最新 確定申告 変更点まとめを反映した保存基準の全体像を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 青色申告の領収書・帳簿(紙受領) | 法定保管期間:7年間 (前々年所得300万円以下は領収書のみ5年) | 月別・年度別にファイリングして紙のまま物理保管 | 所得に関わらず全書類7年保管が業界標準。トラブル回避の最善手。 |
| 白色申告の業務書類(紙受領) | 帳簿:7年間 領収書・請求書等:5年間 | 封筒や箱に年度ごとにまとめて保管 | 帳簿が7年のため、実務上は領収書も合わせて7年保管が必須。 |
| 電子取引データ(PDF領収書等) | 保存期間:7年間 紙への印刷保存は原則不可 | 検索要件(取引日・金額・取引先)を満たしたクラウド管理 | 印刷して紙で綴じる行為は法令違反。電子保存フォルダの整備が急務。 |
| 紙レシートのスマホスキャナ保存 | 受領後最長約70日以内に入力・タイムスタンプ等の要件あり | クラウド会計アプリで即座に撮影し原本破棄 | 要件不備のまま原本を捨てると無証拠状態に。運用ルールの定着が鍵。 |
| 医療費控除の領収書 | 自宅保管期間:5年間 (申告書への添付・提出は不要) | 「医療費控除の明細書」を作成し領収書は袋に保管 | 健保からの「医療費のお知らせ」原本があれば一部領収書の保管免除。 |
特に実務で意識しなければならないのが、電子帳簿保存法 スキャナ保存要件の取り扱いです。紙で受け取ったレシートをスマートフォンやスキャナで読み取り、電子データとして保存すれば、一定の要件を満たすことで紙原本の即時破棄が可能となりました。解像度(200dpi以上相当)やカラー画像要件、受領からおおむね7営業日以内(業務処理サイクル方式なら最長約2か月+7営業日以内)の入力要件、さらに訂正削除履歴が残るシステムまたはタイムスタンプの付与が求められます。これらの要件を理解せずに「スマホで撮ったから原本をシュレッダーにかけた」場合、税務調査でスキャナ保存自体が無効と判断され、証拠書類が存在しない状態に陥る危険がある点に注意が必要です。
噂の真偽を徹底検証|レシートと領収書の違い・クレカ明細の代用基準
ビジネスの現場では、領収書の形式を巡る都市伝説がいまだに根強く残っています。その代表例が「レシートでは経費に落ちないから、必ず宛名入りの手書き領収書をもらうべき」というものです。
レシートと領収書の違いと経費算入の真実
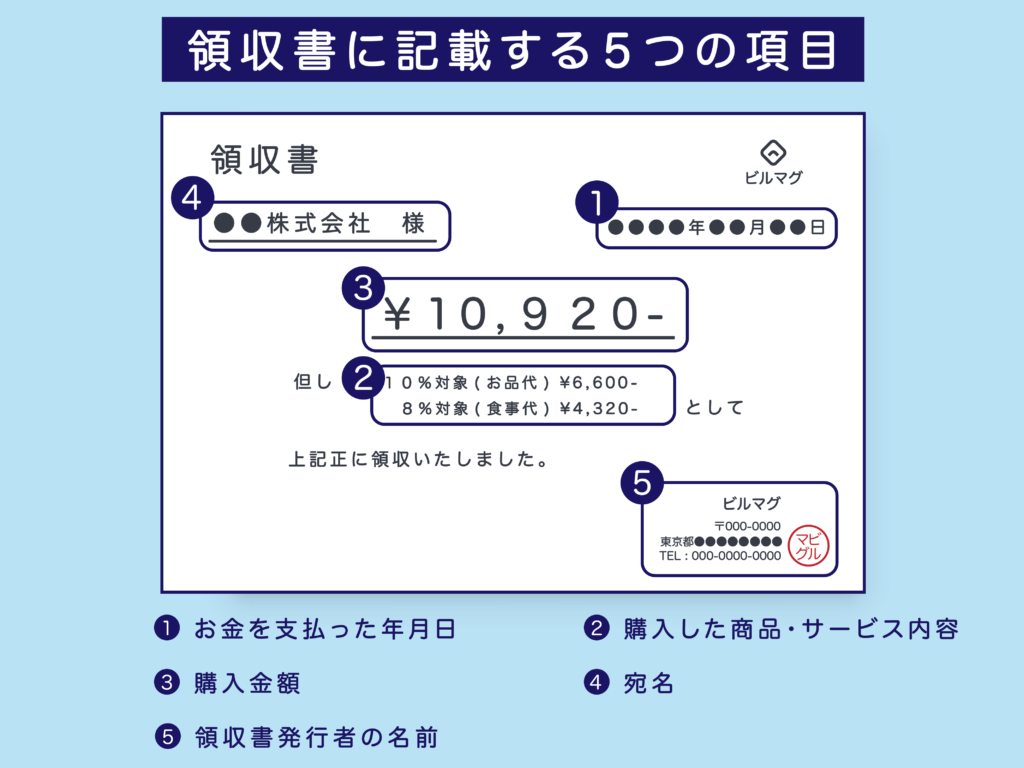
結論から言えば、税務調査において最も信用されるのは、手書きの領収書ではなくレジから機械印字されたレシートです。レシートと領収書の違いと経費算入の基準を税法に照らし合わせると、証拠書類に求められる要素は以下の5点に集約されます。
- 発行者の名称(店名・会社名)
- 取引の年月日
- 取引の内容(購入した品名・商品名)
- 受領した金額
- 書類の受取人の氏名または名称(小売業、飲食業、タクシー代等は省略可能)
手書きの領収書は、宛名が「上様」、品代が「お品代」と記載されるケースが大半を占めます。これでは「いつ、誰が、具体的に何を買ったのか」が第三者に判別できません。調査官の視点から見れば、文房具を買ったのか、事業とは無関係の私的な高級ギフトを買ったのかが一切不明な手書き領収書は、むしろ疑念の対象になりやすい書類です。一方でレシートには、購入した個別商品の名称、単価、数量、軽減税率の対象有無まで正確に印字されています。宛名が空欄であっても、小売業や飲食業の経費であれば税法上全く問題なく通用します。
クレジットカード利用明細 代用基準の境界線
キャッシュレス決済の普及に伴い多発しているもう一つの誤解が、「クレジットカードのWEB明細があるからレシートは捨てている」というケースです。断言しますが、クレジットカード利用明細 代用基準において、カード会社が発行する月次の利用明細書単体を経費の証拠書類として代用することは原則認められません。
国税庁の法令解釈通達においても、クレジットカードの月次明細は「カード会社が利用代金を請求するために作成した書類」に過ぎず、「商品やサービスを提供した店舗(取引相手)が発行した領収書・受取証」には該当しないと明記されています。カード明細には「〇〇ストア 12,500円」といった決済情報しか載っておらず、具体的な購入品目(取引内容)が記載されていないためです。経費として確実に認容されるためには、カード利用時に店舗から受け取る「利用控え(レシート一体型)」や「商品購入時のレシート・納品書」を必ずセットで保存しておかなければなりません。
【実態検証】税務調査の現場で調査官は何を見ているのか?紛失時のリカバリー術
税務調査の連絡が入った際、納税者が最も恐れるのが領収書チェックの瞬間です。東京国税局管内の税務署で調査官を務めていた元国税専門官の証言によると、調査官が机の上に並べられた領収書をめくる際、単に金額の大小だけを見ているわけではありません。
現場で徹底的にマークされるのは「生活費の混入」と「架空経費の計上」です。例えば、自宅兼事務所で活動するフリーランスの場合、個人事業主 経費按分と領収書管理の精度が試されます。家賃や電気代、通信費、車両費について、どのような客観的基準(面積比、使用時間比、走行距離など)で事業用と生活用に按分したのか、その計算根拠を領収書や請求書の余白、あるいは別紙の計算シートに記録してあるかどうかが厳しくチェックされます。按分の根拠があいまいな場合、調査官はその割合を否認し、経費算入額を大幅に削る判断を下します。
さらに、税務調査 領収書チェックの詳細まとめとして警戒すべきは、以下のような典型的な不審パターンです。
- 休日に自宅近隣のスーパーやドラッグストアで発行されたレシート(家庭用生活用品の混入を疑われる)
- 高級飲食店やゴルフ場の領収書で、同伴者の氏名や打合せ内容のメモがないもの(私的な交際費の偽装)
- 同一の筆跡で宛名や金額が書かれた手書き領収書が連番で存在するケース(白紙領収書への自己記入を疑われる)
「調査官は日付と店名の地理的整合性を必ず突いてくる。『この日は地方出張の記録があるのに、なぜ都内のカフェのレシートがあるのか』といった質問に即答できないと、帳簿全体の信憑性が一気に崩壊する」と、取材に応じたベテラン税理士は語ります。
万が一の紛失!領収書紛失時の対処法と経緯の残し方
どれほど慎重に管理していても、紛失や破損のトラブルは起こり得ます。そうした場合、領収書紛失時の対処法と経緯を正しく踏むことで、経費計上を救済できるルートが存在します。
領収書を紛失した際、最も有効な手段は「出金伝票」の起票です。市販の伝票やエクセルシートに、「支払日」「支払先」「支払金額」「購入した具体的な商品名・業務上の用途」を克明に記録します。しかし、自分の手で書いた出金伝票だけでは客観的証拠として弱いため、以下の補強材料を必ずセットで保管します。
- 購入確認メールや発送通知メールの印刷データ
- 銀行口座の出金履歴やクレジットカードの利用明細
- 相手先が発行した納品書・請求書・見積書
- スマートフォンのカレンダーや業務日報の行動記録
- 相手方店舗・取引先への再発行依頼
結婚式の祝儀や葬儀の香典、自動販売機での飲料購入、領収書が出ないコインパーキングの利用なども、この出金伝票+案内状・礼状などの組み合わせによって経費計上が認められます。要は「実際に事業用の金銭支出があった」事実を、周囲の証拠から客観的に裏付けられるかどうかがすべてです。

【プロの結論】ずさんな経費管理を生む心理的バイアスと賢い事業者の判断基準
税務調査で領収書の不備を指摘される事業者の多くは、悪意を持って脱税を企てていたわけではありません。「確定申告の時期にまとめてやればいい」「提出不要なのだから後から適当に整えれば大丈夫だろう」という先延ばしの心理が、最終的な破綻を招いています。
行動経済学や心理学では、これを「現在志向バイアス」や「正常性バイアス」と呼びます。人間は目先の面倒な作業(日々のレシート整理)の痛みを過大に評価し、将来訪れるかもしれないリスク(数年後の税務調査で追徴課税を食らうリスク)を「自分だけは大丈夫だ」と過小評価してしまう生き物です。しかし、2026年現在の税務行政において、このバイアスを放置することは致命傷になりかねません。
【プロの結論】紙保存を継続すべき人・電子保存へ完全移行すべき人の判断基準
管理の破綻を防ぐため、事業者は自身のスタイルに合わせて領収書管理の仕組みを選択しなければなりません。
▼「紙の原本保存(月別ファイリング)」を継続すべき人
- 毎月の取引件数が50件未満で、店舗での現金決済や紙のレシート受領が中心の個人事業主
- ITツールの操作やクラウド会計ソフトの定期的な法改正アップデートに追いつくのが負担な人
- 「月ごとにクリアファイルや封筒へ放り込む」というシンプルな運用で保管漏れを防ぎたい人
▼「電子帳簿保存法対応のクラウドスキャナ保存」へ完全移行すべき人
- 取引件数が毎月100件以上あり、紙のファイリングや保管スペースに物理的な限界を感じている人
- ネットショップの仕入れやSaaS利用など、もともと「電子取引(PDF領収書)」の割合が過半数を占める人
- スマホで撮影して即座に仕訳連動させる習慣が身についており、7年間の紙保管コストをゼロにしたい人
どちらの方式を選ぶにせよ、「支払ったその日のうちに箱へ入れる、もしくは撮影する」という作業のルーティン化こそが、最大の節税であり最強のリスクヘッジになります。
【確定申告 領収書】に関するよくある質問(FAQ)
Q1:領収書をなくしてしまった場合、経費として一切認められませんか?
A1:いいえ、諦める必要はありません。購入確認メール、銀行口座の引き落とし履歴、取引先の納品書などを集め、支払日時・支払先・金額・具体的な商品内容を記載した「出金伝票」を作成することで、経費として認められる可能性が十分にあります。高額な買い物の場合は、取引先に領収書の再発行を依頼することも検討してください。
Q2:電子帳簿保存法でスマホ撮影したレシートは、原本を即座に破棄しても大丈夫ですか?
A2:解像度やタイムスタンプ(または訂正削除履歴が残るクラウドシステム)などの「スキャナ保存要件」を完全に満たして保存されていれば、紙原本の即時廃棄が認められています。ただし、画像のブレや白飛び、受領後のおおむね70日以内の入力期限を過ぎている場合は要件を満たさず無効となるため、システム運用の初期段階では数か月間原本を手元に残して確認することをおすすめします。
Q3:Amazonや楽天などネット通販の領収書は、わざわざ印刷して保管すべきですか?
A3:印刷して紙で保管してはいけません。電子取引データとして受け取ったPDF領収書や購入明細画面は、電子帳簿保存法の規定により「電子データのまま保管すること」が義務付けられています。ファイル名に「日付_金額_取引先」を付けてフォルダ管理するか、検索要件を満たすクラウド会計ソフト上に保存してください。
Q4:医療費控除を受ける際、ドラッグストアで購入した市販薬のレシートは提出が必要ですか?
A4:確定申告書への添付・提出は不要です。自宅で作成した「医療費控除の明細書」または「セルフメディケーション税制の明細書」を提出します。ただし、対象となった医薬品のレシート原本は、申告期限から5年間の自宅保存が法律で義務付けられており、税務署から提示を求められた際は提示する必要があります。
まとめ:今後の動向と失敗しないための判断基準
確定申告における「領収書提出不要」の真相は、納税者の負担軽減を装いながら、実際には「正確な自己管理と立証責任」をより強く求める制度設計への転換でした。申告時に提出しないからこそ、数年後の税務調査という抜き打ちテストにおいて、保存された証憑の信憑性が厳しく試されることになります。
2026年以降、電子帳簿保存法やインボイス制度が日常のビジネスインフラとして定着する中、「紙かデータか」という保管形式の違いはあっても、「取引の真実性を証明する」という領収書の本質は変わりません。日々の小さな整理を怠らず、正しいルールに則った7年間の保存体制を構築すること。それこそが、将来の予期せぬ追徴課税から自らの事業と資産を守り抜く唯一の道です。 (出典: 確定申告 領収書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
