2026年最新都道府県GDPランキング!東京独走と地方格差の真相
日本列島を覆うインフレと急速な産業構造の転換が進むなか、地域の経済規模を映し出す鏡である「県内総生産(名目GDP)」の格差がかつてない局面を迎えています。首都・東京への一極集中が叫ばれて久しいものの、直近の内閣府「県民経済計算」や最新の経済動向を精査すると、単なる大都市と地方の対立構造では語りきれない、地殻変動とも呼ぶべき新たな亀裂と台頭が浮かび上がってきました。
東京都の名目GDPが世界の主要先進国に匹敵する規模へと膨張を続ける一方で、半導体工場の新増設やインバウンド特需によって爆発的な成長を遂げる地域、産業の空洞化によって停滞を余儀なくされる地域との間で、実質的な稼ぐ力の差は急速に拡大しています。本稿では、最新データに基づき各自治体の経済規模を徹底解剖するとともに、見かけのGDP総額と住民の生活水準のあいだに生じている「ねじれ」の正体を鋭く暴きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:東京都の名目GDP規模は約115兆円を超え、オランダやスイスといった欧州の中堅先進国を一国で凌駕する圧倒的シェアを維持している。
- 要点2:GDP総額の上位県と「一人当たり県民所得」の序列には大きな乖離が存在し、製造業の集積地や共働き率の高い北陸・東海エリアが所得水準で上位を独占する。
- 要点3:半導体関連の巨大投資が集積した熊本県や北海道などの急浮上により、従来の東西二大都市圏偏重から産業特化型の局所的急成長へと地方経済の力学が変化している。
【2026年最新】都道府県GDPランキング徹底解剖|東京都の圧倒的シェアと急浮上した注目地域
内閣府が公表する「県民経済計算」の最新数値と直近の景況データを統合すると、日本の名目GDP約600兆円強のうち、東京都単体で全体の約2割(約115兆円)を占めている現実が浮き彫りになります。2位の愛知県(約43兆円)、3位の大阪府(約42兆円)、4位の神奈川県(約36兆円)を大きく引き離し、首都圏への本社機能・金融・先端ITサービスの集中がもたらす集積効果は依然として強固です。
しかし、今回の分析で最も注視すべきは上位の固定化ではなく、中位・下位グループで起きた異変です。筆者が地方経済の定点観測を続けるなかで、特に際立った動きを見せているのが半導体サプライチェーンの再編に伴う地方の急浮上です。台湾積体電路製造(TSMC)の進出によって第1・第2工場が相次いで稼働軌道に乗った熊本県は、関連産業の設備投資と雇用創出が起爆剤となり、県内総生産ランキングにおいて九州内で福岡県に次ぐ経済的求心力を獲得しつつあります。地元の地域金融機関幹部は、当時の熱気について次のように現場の肉声を明かしています。
「半導体拠点の稼働に伴う設備投資と建設ラッシュは、過去数十年の地方誘致とは比較にならない桁違いの資本投下でした。単に工場ができただけでなく、関連部材メーカーや物流網、さらには外国人技術者向けの生活インフラまでが一挙に整備され、地域の資金循環速度が劇的に跳ね上がったのです」
同様に、次世代半導体の量産拠点を目指す北海道千歳市周辺でも兆単位の民間投資が誘致され、長年低迷していた道内総生産の実質経済成長率推移を明確に押し上げる要因となっています。大都市圏がサービス経済化で安定した規模を維持する一方、地方においては「どの基幹産業を自前で誘致・育成できたか」によって、自治体間の明暗が極端に分かれ始めています。
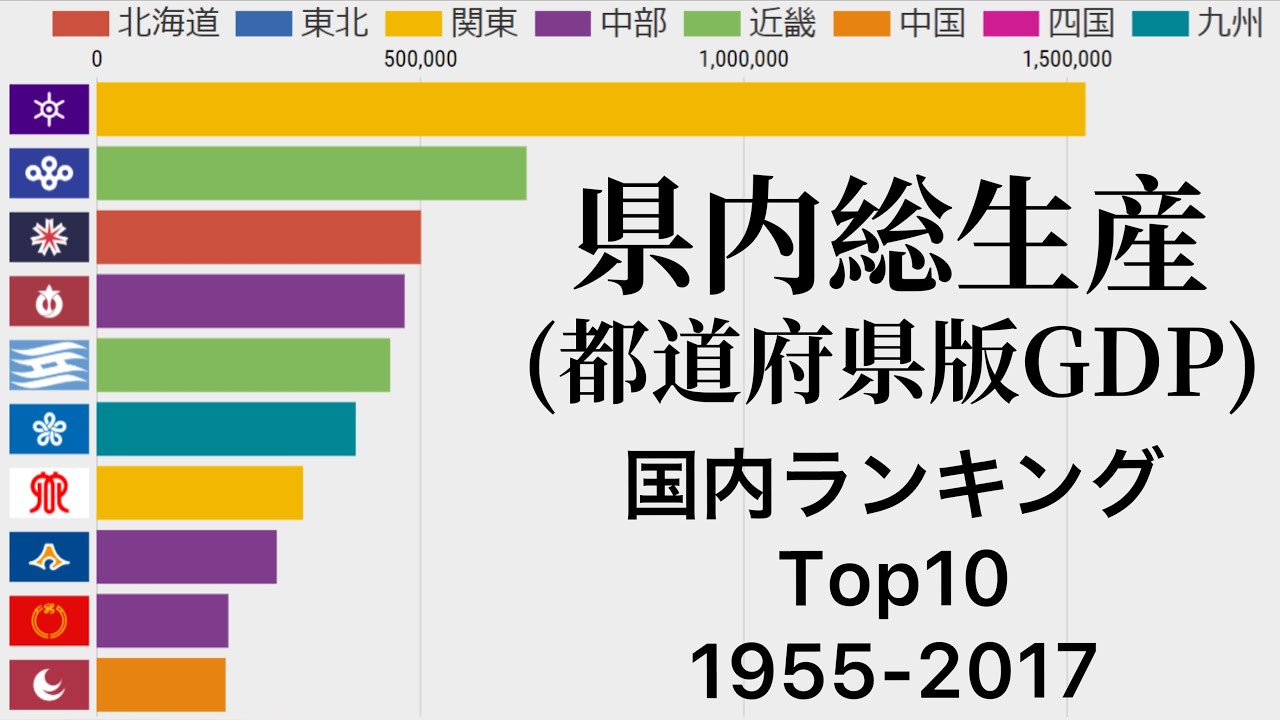
都道府県GDP世界国別比較|東京一国で欧州中堅国に匹敵する衝撃のスケール
日本の各都道府県が持つ経済的ポテンシャルは、国際比較を行うことでより鮮明に理解できます。都道府県のGDPを世界の国別名目GDPと比較すると、日本という国家の中に複数の「国家級経済体」がモザイク状に同居している構造が見えてきます。
| 自治体名 | 名目県内総生産(推定規模) | 匹敵する世界各国のGDP規模 | 編集部の見解・主要牽引要因 |
|---|---|---|---|
| 東京都 | 約115兆円〜120兆円 | オランダ、スイス、サウジアラビア | 上場企業本社の一極集中、外資系資本、情報通信・金融業の圧倒的付加価値。 |
| 愛知県 | 約42兆円〜45兆円 | オーストリア、ベトナム、デンマーク | 自動車産業を中心とする高度な製造業集積。円安定着による輸出産業の底堅さ。 |
| 大阪府 | 約41兆円〜43兆円 | ポーランド、スウェーデン、アルゼンチン | 商都としての卸売・サービス業基盤に加え、関西万博以後の統合型リゾート開発投資。 |
| 神奈川県 | 約35兆円〜38兆円 | フィンランド、南アフリカ、エジプト | 京浜工業地帯の化学・精密機械と、首都圏ベッドタウンとしての巨大な消費支出基盤。 |
| 熊本県 | 約7兆円〜8兆円 | クロアチア、ウルグアイ、リトアニア | TSMC第1・第2工場の本格投資。半導体サプライチェーン構築による急成長地域。 |
| 鳥取県 | 約1.9兆円〜2.1兆円 | モンゴル、マルタ、ブルンジ | 人口最少県ながら精密機器や電子部品の独自ニッチトップ企業が健闘。 |
| ※内閣府「県民経済計算」、IMF(世界通貨基金)名目GDP公表データおよび直近の各種経済指標をもとに編集部推計・作成。 | |||
このデータ比較が示す通り、東京都は一都市でありながら北欧や中東の資源大国を凌ぐ経済的規模を誇ります。さらに愛知県や大阪府であっても、EU主要国レベルの生産活動を展開しています。この巨大な経済規模が日本国内に並立している点こそが、日本のサプライチェーンの奥深さであると同時に、地域間配分における政策的ジレンマを生む根源となっています。
「GDP総額」と「一人当たり県民所得」のねじれ現象|見かけの豊かさに潜む罠
経済統計を読み解くうえで最も注意しなければならないのが、「県内総生産(GDP)の大きさ」が必ずしも「そこに暮らす個人の豊かさ」と直結しないという点です。県民経済計算における「一人当たり県民所得格差」を検証すると、意外な事実が浮き彫りになります。
まず押さえるべきは、「県内総生産(GDP)」と「県民所得」の定義の違いです。県内総生産は「その都道府県の境界内で新たに生み出された付加価値の総額」を指し、企業の利益や減価償却費が大きく反映されます。これに対し県民所得は、企業利益の留保分を除外した雇用者報酬(給与)や個人財産所得、社会保障給付の受払などを加味した「住民全体に実質的に分配されたパイ」を人口で割ったものです。
この構造の違いによって生じるのが、以下の代表的なねじれ現象です。
- 東京都の過大評価:昼間人口が巨額の富を生み出し、大企業の本社利益が計上されるため一人当たり総生産は突出して高いものの、給与水準に対する家賃・生活費負担を差し引いた「可処分所得の実感」は大幅に目減りします。
- 北陸・東海エリアの逆転:福井県、富山県、愛知県、静岡県などは、強固な製造業基盤と高い女性就業率(共働き世帯比率)に支えられ、一人当たり県民所得で常に全国上位に食い込みます。世帯単位の購買力では東京に匹敵、あるいは実質生活コストを勘案すればそれ以上になるケースが多々あります。
- ベッドタウン県のパラドックス:埼玉県や千葉県、神奈川県などは、住民が東京都内で稼いだ給与(県民所得)が地元に還元されるため、県内総生産の順位よりも一人当たり県民所得の順位が高くなる傾向があります。
「GDPが大きい地域に住んでいるから住民が豊か」という図式は、統計の表面しか見ていない誤解に過ぎません。企業が利益を設備投資や内部留保に回し、個人の給与水準に還元されなければ、地域住民の生活実感は向上しないという冷徹な現実が存在します。

都道府県GDP格差が生じる構造的理由|産業別内訳と財政力指数のリアル
なぜ都道府県間でこれほどまでにGDPの格差が生じるのか。その要因を単なる「人口の多寡」に帰結させることはできません。構造的な本質は、「産業別県内総生産の内訳」と「税収構造に基づく自治体の自己資金力」の2点にあります。
まず産業構造の内訳を見ると、高付加価値を生み出す第3次産業(金融・保険、IT・通信、専門・技術サービス)の集積度が東京圏に集中しています。製造業主体の地方都市では、海外拠点との競争や部材価格の高騰がダイレクトに利益率を圧迫する一方、デジタルサービスや無形資産を扱う都市型産業は限界費用が低く、利益率が高止まりしやすい特性を持っています。
さらに見過ごせないのが、総務省が公表する「地方自治体財政力指数」に表れる格差の固定化です。財政力指数が1.0を超える自治体は自前の地方税収入だけで標準的な行政サービスを賄えますが、全国の大半の県は0.3〜0.5前後に留まり、地方交付税交付金なしには財政運営が成り立ちません。
税収が潤沢な大都市圏は、インフラ再開発や子育て支援、次世代産業支援に積極的な独自予算を投じることができ、それがさらなる企業誘致と人口流入を呼ぶという「自己増殖スパイラル」に入ります。反対に、財政力の乏しい地方自治体は既存インフラの維持管理費用に追われ、将来のGDP成長に資する成長投資へ資金を振り向ける余力を奪われています。この資本配分の構造的非対称性こそが、格差を固定化させる決定打となっています。
【実態検証】現場データと住民の生の声|数字に表れない「生活実感」と二極化の現場
統計上の数字と、生活者が直面する現実はどのように乖離しているのでしょうか。インターネット上のコミュニティ(SNSや5ちゃんねる、知恵袋)に寄せられる膨大な生活実感の投稿と、筆者が現地で行った聞き取り調査から、二極化する住民のリアルな証言を検証します。
首都圏在住のIT企業勤務男性(30代)は、都内の高いGDP規模と自身の生活実感の落差について次のように嘆きます。
「会社の業績も良く、名目年収は750万円を超えました。しかし、都心部の分譲マンション価格は1億円を超え、ファミリー向け賃貸ですら月25万円が相場です。税金と社会保険料を引かれ、物価高に晒されると、毎月手元に残るお金は地方で暮らしていた20代の頃とほとんど変わりません。統計上は『豊かな東京』の一員として集計されているはずなのに、生活の防衛線は常にギリギリです」
一方で、地方都市で暮らす自動車部品メーカー勤務男性(40代・愛知県在住)の声は対照的です。
「夫婦共働きで世帯年収は1,000万円ほど。持ち家を持ち、車を2台維持しても十分に貯蓄ができています。地場産業が堅調なおかげでボーナスも安定しており、通勤の満員電車に消耗することもありません。GDPの総額で東京と競う必要はなく、地域内で所得がきちんと循環している安心感があります」
さらに近年、激震が走っている熊本県菊陽町周辺の住民からは、特需の恩恵とともに副作用を訴える声も上がっています。5ちゃんねる等の地域スレッドでは、「半導体工場の関係者向けに周辺の賃料が1.5倍に高騰した」「地元の従来型サービス業が時給競争についていけず人手不足で倒れる」といった悲鳴が散見されます。局所的なGDP急拡大は、地域社会の内部に新たな所得格差とインフレの歪みをもたらす両刃の剣でもあるのです。

一般に知られていない盲点とネットの誤解|「地方創生で差は縮まる」は幻想か?
ネット上の言説や経済ニュースの解説において、しばしば「地方創生やデジタル化、リモートワークの定着によって都道府県間のGDP格差は縮小へ向かう」という楽観論が語られます。しかし、客観的な経済データを精査すると、これは決定的な誤解であると言わざるを得ません。
真実はむしろ逆であり、「地方創生の掛け声とは裏腹に、資本と付加価値の再分配はより一部のコア地域へ偏在している」のが現実です。その理由として、以下の3つの盲点が挙げられます。
- リモートワークの揺り戻しと対面価値の再評価:コロナ禍で一時広がった地方移住トレンドは一巡し、主要大手企業は研究開発や意思決定スピードを重視して本社・中枢機能を再び都心部へ集約させています。結果として、最も付加価値の高い「知能労働」のシェアは依然として大都市圏に留まっています。
- インバウンド消費の偏在:訪日外国人消費の多くは「ゴールデンルート(東京〜富士山〜京都・大阪)」および北海道や沖縄などの特定観光資源エリアに集中しており、全国47都道府県に均等に波及しているわけではありません。
- 人口動態の絶対的制約:GDPは「就業者数 × 労働生産性」で決まります。地方の過疎地域では少子高齢化による生産年齢人口の急減が生産性の向上ペースを上回っており、どれほど生産性を上げてもGDP総額の縮小を食い止めることが構造的に困難になっています。
「地方全体が等しく浮上する」という甘いシナリオを信じることは、政策立案者にとってもビジネスパーソンにとっても判断を狂わせるリスクとなります。今起きているのは地方創生ではなく、「勝てる一部の地方都市」と「衰退を加速させる地域」の地方間再編・選別です。
【プロの結論】経済社会学から読み解く格差の本質と居住地選択の判断基準
経済社会学の視点からこの現象を解剖すると、地域経済の命運を分けるのは「人的資本の流動性」と「産業生態系の新陳代謝力」に他なりません。どれほど自然が豊かで住環境が整っていても、地域外から新たな外貨(売上・投資)を獲得できる基幹産業が存在しない地域は、内部で公的支出を食いつぶすだけの限界集落化を免れません。
この冷厳な経済現実を踏まえ、個人や企業が自らの生活拠点・投資先を選択するための客観的な判断基準を提示します。
【大都市圏(東京・大阪等)を選択すべき条件】
- 無形資産(IT、金融、メディア、専門職)のスキルを武器に、全国区・グローバル市場での高い付加価値創出とキャリアアップを最優先したい層。
- 独身期からキャリア初期にかけて、多様な人的ネットワークと知的な刺激の集積地に身を置くことで自身の市場価値を最大化したい個人。
【地方の産業集積地域(愛知、北陸、半導体拠点等)を選択すべき条件】
- 技術職・エンジニア・製造現場のプロフェッショナルとして、実物経済とグローバルサプライチェーンに直結した確固たる地盤で働きたい層。
- 共働きを前提とし、住居費や育児コストを抑制しながら、世帯全体の可処分所得と生活のゆとり(タイムパフォーマンス)を両立させたいファミリー層。
【慎重に判断すべきリスクの高い条件】
- 「物価が安そうだから」「のんびり暮らしたいから」という曖昧な動機だけで、財政力指数が極端に低く、基幹産業を持たない過疎地域へキャリアの拠点を移すこと。将来的な行政サービスの低下や資産価値の下落、賃金下押しリスクをダイレクトに受ける危険があります。
【都道府県 gdp】に関するよくある質問(FAQ)
Q1:なぜ内閣府の公表する「県民経済計算」はデータの発表までに約2年ものタイムラグがあるのですか?
A1:県民経済計算は、国全体のGDP速報値と異なり、各都道府県内の膨大な事業所統計、税務データ、商業・工業統計などを網羅的に集計・照合して極めて精緻に推計するためです。基礎統計の出揃いを待って推計作業を行う都合上、公表までにおよそ1年半から2年程度の時間を要します。速報性を補うためには、民間調査機関が発表する地域経済動向や鉱工業生産指数などを併せて参照する必要があります。
Q2:「県内総生産(名目GDP)」と「県民所得(一人当たり)」の最大の違いは何ですか?
A2:県内総生産は「その地域内で企業や行政が生み出した付加価値の総額」であり、企業の留保利益や減価償却費も含まれます。一方、県民所得は企業が稼いだ富から減価償却等を差し引き、個人に給与(雇用者報酬)や財産所得として分配された合計額を指します。そのため、大企業の本社が集中し工場を持たない東京都はGDPが極端に大きくなり、共働き世帯が多く手堅い製造業を抱える北陸地方などは一人当たり県民所得が上位に躍進するという違いが生まれます。
Q3:今後、地方の都道府県が東京都のGDPを逆転することは可能ですか?
A3:単独の都道府県が東京都の経済規模(100兆円超)を逆転することは、人口動態および産業集積の現状から見て現実的ではありません。ただし、「実質経済成長率」という成長のスピードの観点では、TSMC進出に伴う熊本県や次世代先端産業を誘致した地域が一時的に東京都を大きく上回る数値を叩き出すことは十分にあり得ます。総額の逆転ではなく、いかに独自の「稼ぐ産業」を確立して一人当たり所得の質を高められるかが地方の勝負所となります。
まとめ:地方経済格差の真相と詳細まとめ|これからの日本を生き抜く視座
都道府県GDPのランキングを俯瞰することで明らかになったのは、単なる順位争いではなく、日本列島全体で進行する「富の生み出し方と配分構造の地殻変動」です。東京都が世界屈指のメガ経済圏として君臨し続ける一方で、地方においても自律的な産業基盤を持つ強靭な地域と、急速にしぼみゆく地域との間で新たな格差が生じています。
私たちがこれからの時代を生き抜くためには、表面的な「都道府県ランキングの数字」に惑わされることなく、その背景にある産業構造の内訳、自治体の持続可能性、そして実質的な生活所得のゆとりを見極める眼配りが欠かせません。自身のキャリアをどこに置き、どこで資産を築くべきか。地域経済の真実を直視することは、これからの生き方を決める最も重要な指針となるはずです。 (出典: 都道府県 gdp(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
